本文目录一览:
“64岁老人花12000买了一份保险,得了癌症却被拒赔,凭什么?”
岁老人花12000买保险,确诊癌症却被拒赔,是因为保险尚在等待期内,未达到合同理赔条件。
保险公司以王女士18年前有缺铁性贫血并血小板减少症等疾病住院记录,未向保险公司如实告知为由拒赔。
一句“保险尚在等待期内”就回绝了他的所有希望,可明明自己都交了12000元保险费,刚一出事就被拒赔,凭什么?为了能够讨回公道,王某向法院提起诉讼,并要求保险公司赔偿保险金20万,让人遗憾的是,法院最终驳回了王某的诉讼。
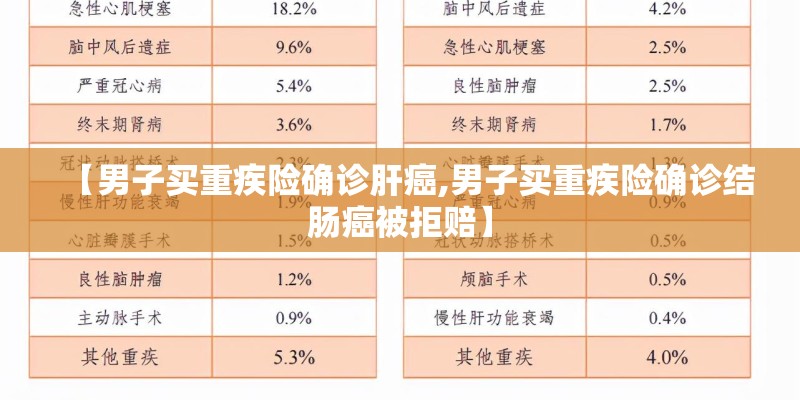
投保前患有乙肝?投保后确诊肝恶性肿瘤,重疾险该不该赔?
总结:若重疾险条款未将乙肝及其并发症列为免责范围,且无证据表明投保前已患肝恶性肿瘤,保险公司应赔付;反之则可能拒赔。案例中法院的判决逻辑(强调“无证据表明投保前患病”和“乙肝与肝癌无必然因果关系”)具有参考价值,但具体案件需以条款和证据为准。
“确诊即赔”的说法并不严谨,正确的说法应该是:确诊符合条款中约定的条件后,重疾险会给付保险金。
实际上,保司最终未赔付重疾保险金,且通过诉讼外的和解程序与原告达成一致,这表明在司法或协商层面,保司坚持了基于某种理由(可能是合同条款或内部规定)的拒赔决定。关于无病理报告确诊“肝癌”对保险金赔付的影响保单条款要求:保单条款中“恶性肿瘤-重度”的确定需要经组织病理学检查结果明确诊断。
定义:在重疾险定义中,有一些病症只要符合重疾定义中的赔付条件,即经病理学检查结果明确诊断,并且不属于已列出的不在保障范围内的情况,就可以确诊即赔。示例:恶性肿瘤:如胃癌、肝癌、乳腺癌、肺癌(原位癌除外,原位癌被定义在轻症范畴)等,只要临床诊断属于规定的癌症范畴,就可以在确诊后向保险公司提出理赔。
老汉患肝癌住院,前一年刚买30万重疾险,凭什么刚得病就不赔?
1、这种方法主要用于买重疾险后,在等待期内患了轻症,这种情况下原定合同就不会受到太大影响。
2、老王在购买重疾险后仅一个月就被确诊为肝癌,此时保险尚在等待期内。
3、在考虑购买重大疾病保险时,被保险人是否如实告知健康状况至关重要。如果投保前隐瞒了如乙肝等健康问题,即便之后确诊了更为严重的疾病,如肝癌,保险公司可能依据合同条款拒绝理赔。这体现了保险公司对健康状况披露的严格要求,以确保保险合同的公平性和透明性。
4、肝癌患者购买重疾险产品会受到诸多限制,一般情况下很难正常买到合适的重疾险。肝癌是一种较为严重的疾病,重疾险的健康告知通常会对这类疾病患者进行严格限制。因为保险公司需要评估风险,对于已经患有肝癌的人群,其未来发生其他重大疾病的概率相对较高,所以大多数重疾险产品会直接拒保。